
「とりあえずNISAで積立」から先へ進めていますか
NISAは、いま最も「やったほうがいい」と言われている制度です。
実際に口座を開いて、毎月の積立を設定したところまでは進んだ人が多いと思います。
ただ、そこから先の質問になると急に止まります。
- なぜ非課税だとお得なのか、金額で説明できますか
- つみたて投資枠と成長投資枠、どう使い分けていますか
- 売却したら枠はどうなるか、知っていますか
「みんながやっているから」で始めるのは悪いことではありません。
ただ、判断の根拠が「おすすめされたから」のままだと、相場が下がったときに続けられません。
FP3級ではどう習うか
NISAは、FP3級のC分野(金融資産運用)で扱います。
C分野では、金融商品の課税についてこう習います。
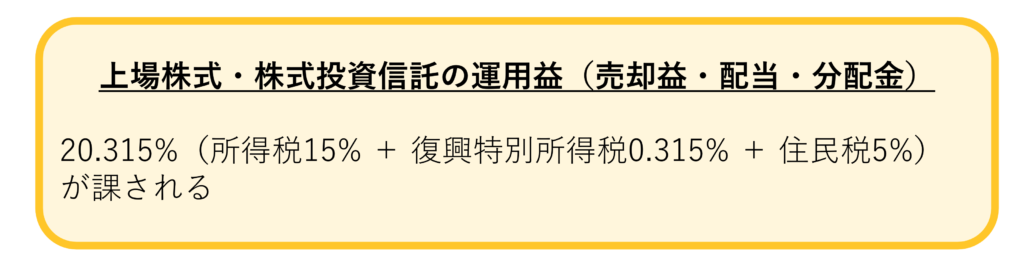
そしてNISA口座で得た運用益には、この税金がかからない。
FP3級の範囲としては、ここまでです。
つまずきの正体:「非課税」の価値は税率で決まる
「非課税」という言葉だけを覚えても、それがいくらの価値なのかは分かりません。
ここで効いてくるのがD分野(タックスプランニング)の考え方です。
非課税とは「本来かかるはずの税金が、かからない」ということ。
つまり価値の大きさは、本来払うはずだった税額と同じです。
具体的に見てみます。
| 運用益 | 課税口座で引かれる税(20.315%) | NISAなら |
| 10万円 | 約2万円 | 0円 |
| 100万円 | 約20万円 | 0円 |
| 500万円 | 約102万円 | 0円 |
ここから、あまり語られない事実が2つ見えてきます。
① 利益が出なければ、非課税の恩恵もゼロ
非課税は「利益にかかる税金が免除される」制度です。利益が出ていない時点では、価値は発生していません。
「NISAだから安全」ではありません。
② 損したときは、むしろ不利になる
課税口座なら、損失を他の利益と相殺できます(損益通算)。使いきれない損失は翌年以降に繰り越せます。
NISA口座の損失は、この損益通算ができません。 存在しなかったものとして扱われます。
C分野で習う「損益通算」と、NISAの非課税。
この2つは別々に習うので、組み合わせたときの意味に気づきにくい部分です。
判断の順番
① 生活防衛資金を先に確保する
NISAは投資であって、貯金ではありません。値下がりすることがあります。
生活費の3〜6か月分を、いつでも引き出せる形(普通預金など)で先に確保します。
これがないと、相場が下がったときに生活のために売らざるを得なくなり、
「いちばん売ってはいけないタイミングで売る」ことになります。
ケーススタディ
例えば、お子さまの将来の学費に充てることを想定しているお金の大部分を、NASDAQ100というリスクが大きい(ブレ幅が大きい)株式指数に連動する商品で運用している方がいらっしゃいました。
相談を受けた際に配分の見直しをご提案しましたが、絶対に売らずに持ち続ける判断をされました。2年後にお話しを伺ったところ、値下がりが怖くなり売ってしまったとのことでした。特に、自営業や収入が変動する人、転職を考えている人は、生活防衛資金を多めに見ておくと良いでしょう。
② 2つの枠の違いを押さえる
2026年時点の制度は次のとおりです。
| つみたて投資枠 | 成長投資枠 | |
| 年間の投資枠 | 120万円 | 240万円 |
| 併用 | できる(合わせて年360万円) | 同左 |
| 生涯の非課税保有限度額 | 合計1,800万円(うち成長投資枠は1,200万円まで) | 同左 |
| 非課税で持てる期間 | 無期限 | 同左 |
| 対象商品 | 一定の条件を満たす投資信託等 | 上場株式・投資信託等(一部除外あり) |
多くの人にとっては、つみたて投資枠だけで十分です。
年120万円は月10万円にあたります。この枠を使い切れている人は、実際にはそう多くありません。
使い切っている人の多くは、既にたくさん預貯金を持っていて、株式比率を上げるためにまとまった投資をしているか、課税口座で持っている株式を売り、NISAへ移し替えている人です。無理して投資にお金を回し、NISA貧乏にならないように気を付けましょう。
③ 「枠は復活する」ことを知っておく
ここは押さえておくと、心理的にかなり楽になります。
NISAで買った商品を売却すると、その商品の“買ったときの金額”の分だけ、翌年に生涯枠が復活します。
つまり、一度使ったら終わりではありません。
ライフイベントでまとまったお金が必要になったときに売っても、枠そのものは戻ってきます。
ただし年間の投資枠(120万円・240万円)は復活しません。
復活するのは生涯の1,800万円のほうで、しかも翌年からです。12月に売却し、翌年の1月に買いなおせば、機会損失の時間を最小化できるということは、頭の片隅に入れておいても良いでしょう。
④ 商品は「長く持てるか」で選ぶ
非課税で持てる期間が無期限になったことの意味は、
長く持つほど有利になるということです。
短期で売買を繰り返す使い方は、この制度の設計と合っていません。
(そもそも年間の投資枠を使い切ってしまいます)
そういう意味では、定期的に配当金が払われる株式や投資信託よりも、配当再投資が行われる投資信託の方が、NISA制度の設計に合っていると言えます。
商品選びの詳細は別の記事で扱いますが、
自分が10年20年持ち続けられると思えるかどうかが、最初の基準になります。
⑤ 相続のときの扱いを知っておく
ここはF分野(相続・事業承継)にまたがる部分で、あまり知られていません。
NISA口座は、亡くなった時点で終わります。 相続人のNISA口座には引き継げません。
中身は相続人の課税口座へ移されます。
このとき、取得価額は亡くなった日の時価に置き換わります。
つまり、それまでの値上がり益に対して、相続人が譲渡益課税を負うことはありません。
「NISAだから相続でも有利」という単純な話ではなく、
非課税の枠は本人一代限り、という理解が正確です。
2026年からの変更点
つみたて投資枠の年齢要件が撤廃され、0〜17歳にも投資枠と非課税保有限度額が設定される方向で
制度改正が進んでいます。子どもの教育資金の準備を考えている人は、動きを見ておく価値があります。
制度は今後も変わります。使う時点で最新の内容を確認してください。
この判断で使ったのは、すべてFP3級の範囲です
・C分野(金融資産運用)
運用益への課税20.315%/損益通算と繰越控除/投資信託の仕組み/分散の考え方
・D分野(タックスプランニング)
非課税の価値は「本来かかる税額」と同じ
・F分野(相続・事業承継)
NISA口座は相続できない/取得価額が相続時の時価に置き換わる
資格の勉強では、C分野で「運用」を、D分野で「税」を、F分野で「相続」を、それぞれ別に習います。
NISAという1つの制度は、その3つに同時にまたがっています。
「非課税」という言葉を、自分の税率で金額に置き換えて考えられるようになると、やるかどうかではなく、いくらをどう使うかという判断ができるようになります。

コメント