
「お得らしい」で終わっていませんか
ふるさと納税をやったことがある人に「あれって、なぜ実質2,000円で済むんですか」と聞くと、はっきり答えられる人はぐっと減ります。
サイトのシミュレーターに年収を入れて、出てきた上限額の範囲で寄付して、返礼品が届く。
それで完結していて、自分のお金がどこからどう戻ってきているのかは見ていない。
これは責められることではありません。仕組みを知らなくても損はしないように作られているからです。
ただ、知らないままだと次の2つで確実につまずきます。
- 上限額を超えて寄付してしまい、超えた分がただの寄付になる
- ワンストップ特例を使ったつもりが条件から外れていて、控除がまったく効かない
どちらも「仕組みを知っていれば防げた」種類の失敗です。
FP3級ではどう習うか
ふるさと納税は、FP3級のD分野(タックスプランニング)で扱う「寄附金控除」の一種です。
D分野では、所得税の計算の流れをこう習います。
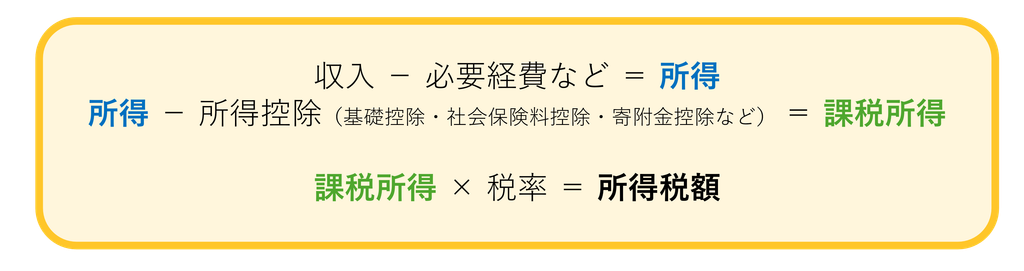
そして住民税は、所得税とは別の税として、別の項目で習います。
実はここが、この制度をわかりにくくしている原因そのものです。
つまずきの正体:2つの税をまたいでいる
ふるさと納税は、所得税と住民税という「別々に習う2つの税」から、同時にお金が戻ってくる制度です。
FP3級では所得税と住民税を別の項目として順番に習うので、1つの制度が2つの税に同時にまたがるという形が頭の中でつながりにくい。
「実質2,000円」がなぜ成立するのか腑に落ちないのは、たいていここが原因です。
戻ってくるお金は、実は3つの引き算の合計です。
| どこから引かれるか | 中身 |
| 所得税 | (寄付額 − 2,000円)× 自分の所得税率 |
| 住民税(基本分) | (寄付額 − 2,000円)× 10% |
| 住民税(特例分) | (寄付額 − 2,000円)× (90% − 自分の所得税率) |
①+②+③を足すと、(寄付額 − 2,000円)のほぼ全額になります。
だから手元から出ていくのが実質2,000円で済む。これが種明かしです。
※所得税率には復興特別所得税が上乗せされるため、実際の計算では税率が少し高くなります。
細かい係数は年によって扱いが変わりうるので、使うときに最新の確認をしてください。
そして上限を決めているのは③です。
判断の順番
① 自分の「住民税所得割額」を確認する
上限額を決めているのは、年収そのものではなく住民税所得割額です。
③の特例分が「所得割額の20%まで」と決まっていて、そこから寄付できる上限が逆算されます。
目安として、所得割額30万円・所得税率10%の人なら、特例分の上限は6万円で、寄付の上限は約7.7万円です。
住民税所得割額は、毎年5〜6月ごろに届く住民税決定通知書(会社員なら勤務先経由)に書いてあります。
シミュレーターに年収を入れるより、この数字を使うほうが正確です。
② 「年収が同じでも上限が違う」理由を押さえる
上限は住民税所得割額から決まるので、所得控除が多い人ほど上限は下がります。
- 扶養家族が増えた
- 住宅ローン控除を受けている
- iDeCoの掛金が増えた
- 医療費控除を使う年
こうした事情があると、去年と同じ年収でも上限は変わります。
去年の上限額をそのまま使い回すのが、いちばん多い失敗です。
ここはD分野(税)の話に見えて、家族構成や他の制度の利用状況というA分野(ライフプランニングと資金計画)で扱う情報が上限を左右している部分です。
③ ワンストップ特例か、確定申告かを決める
| ワンストップ特例 | 確定申告 | |
| 使える条件 | 寄付先が5自治体以内、 かつ他に確定申告の必要がない | 誰でも |
| 手続き | 自治体ごとに申請書を提出 | まとめて申告 |
| 控除のされ方 | 全額が住民税から | 所得税と住民税に分かれる |
注意点が2つあります。
医療費控除や住宅ローン控除の初年度などで確定申告をすると、ワンストップ特例の申請は無効になります。この場合はふるさと納税分も確定申告に含める必要があります。
また、同じ自治体に複数回寄付しても「1自治体」と数えます。
5自治体を超えるかどうかは、寄付の回数ではなく自治体の数で見ます。
ちなみに、ワンストップ特例で申請すると全額が住民税から控除されるのですが、確定申告をすると一部が所得税の還付、残りが住民税に反映されるというように、引かれるところが変わってしまう点も注意が必要です。
相談に来られたお客様で、住宅ローン控除1年目で所得税が下がっていたため、確定申告をしたものの戻ってくるお金が想定よりも減ってしまっていた。そして、そのことに気が付いていなかったという事例がありました。
ふるさと納税の上限額を超えないようにするためには、税の仕組みを知り、総合的に判断することが必要なので、意外と調整が難しいのです。
④ 上限の少し手前で止める
上限額を判断するときには、前年の源泉徴収票や住民税決定通知書を見ながら見込額を計算しますが、最終的な控除額を計算する対象は、寄付する年の1月~12月の年収です。
つまり、正確な年収は確定しないまま、概算で上限額の見込みを計算するしかないのです。
会社員の場合、一般的には前年の収入に基づいて計算しておけば、大きくぶれることはありません。
しかし、転職や残業手当が大きく減った、産休育休で収入が減ったなどの変動要因も考慮する必要があることは頭に入れておきたいポイントです。
産休育休の収入減を見積もらず、昨年通りでふるさと納税をしてしまった結果、上限額を超えてしまったというケースは、相談の際に時々みかけます。
上限ちょうどを狙う必要はありません。年末に賞与や副収入で所得が動くこともあります。
大きな収入変動の予定が無い場合も、上限の8〜9割程度で止めておくと、超過のリスクをほぼ避けられます。
2025年からの変更点(2026年10月時点)
制度は動いています。使うときは必ず最新を確認してください。
| 時期 | 変更 |
| 2025年10月〜(実施済み) | 仲介サイトによるポイント付与が禁止。 ポイント目当ての駆け込みという選び方はできなくなった。 |
| 2026年10月〜(実施済み) | 地場産品の基準が厳しくなり、自治体が寄付金の手元に残すべき割合も引き上げ(返礼品の顔ぶれが入れ替わることがある)。 寄付する側の手続きと控除の計算は変わらない。 |
| 2027年の寄付から | 住民税の特例分に上限(193万円)。 該当するのは年収が億単位の人で、ほとんどの人には関係しない。 2026年中の寄付には適用されない。 |
ポイント還元がなくなった今、選ぶ基準は「返礼品そのもの」と「応援したい自治体か」に戻りました。
制度が変わったことで、むしろ本来の趣旨に近い選び方になったとも言えます。
なお、クレジットカード決済で貯まるカード会社のポイントは、この禁止の対象ではありません。
この判断で使ったのは、すべてFP3級の範囲です
D分野(タックスプランニング)
所得控除と税額控除の違い/寄附金控除/所得税と住民税の関係
A分野(ライフプランニングと資金計画)
家族構成や他の控除が、手取りと税額に与える影響
資格の勉強では「所得税」と「住民税」を別々の項目として順番に習います。
ふるさと納税は、その2つが1つの制度の中で同時に動く例です。
上限額を決めているのが住民税所得割額だと分かると、シミュレーターの数字を鵜呑みにせず、自分の通知書を見て確かめるという判断ができるようになります。

コメント